Analisi del contesto ISO 14001:2026: metodo ed esempio compilato
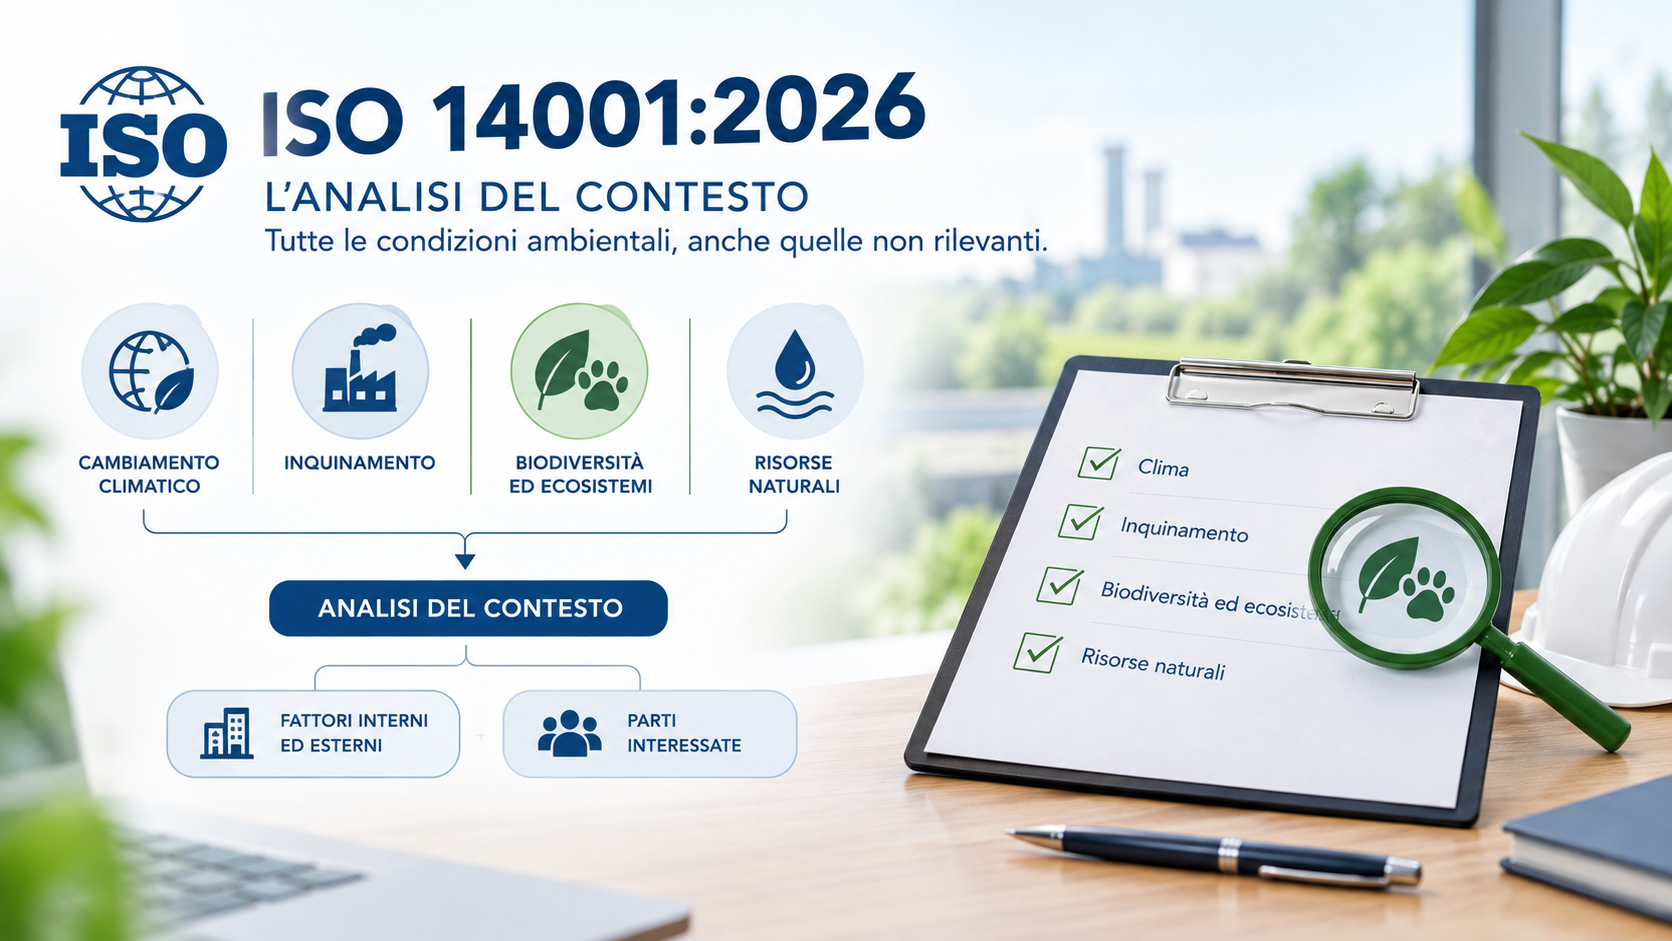
Analisi del contesto ISO 14001:2026: condizioni ambientali, fattori interni ed esterni e parti interessate. Metodo passo per passo con esempio compilato.
Nel primo audit di transizione alla ISO 14001:2026 la domanda che mette in difficoltà non riguarderà rifiuti o scarichi. Sarà un'altra: dove avete valutato la biodiversità? E se la risposta è «non ci riguarda», arriverà subito la seconda: dove lo avete scritto?
L'analisi del contesto è il punto della norma più toccato dalla revisione 2026, ed è quello su cui si concentreranno i rilievi. Qui trovi cosa chiede la norma, un metodo in cinque passi e un esempio compilato da usare come traccia.
Cosa chiede la norma
L'analisi del contesto è il punto di partenza dell'intero sistema di gestione ambientale. Serve a capire in quale situazione opera l'azienda prima di decidere cosa tenere sotto controllo. Se stai partendo da zero, qui trovi la guida completa alla certificazione ISO 14001.
Si articola in due parti. La prima riguarda i fattori interni ed esterni che possono influenzare la capacità dell'azienda di raggiungere i risultati attesi dal sistema. La seconda riguarda le parti interessate: chi ha un interesse nelle prestazioni ambientali dell'azienda e cosa si aspetta.
Il punto che molti sottovalutano: le condizioni ambientali si leggono in due direzioni. Quelle che l'azienda subisce, come un evento meteo estremo che allaga il capannone, e quelle che l'azienda produce, come le emissioni o il consumo d'acqua. Un'analisi che guarda solo una delle due è incompleta.
Cosa cambia con l'edizione 2026
La nuova edizione allarga il perimetro delle condizioni ambientali da considerare. Non basta più il solo cambiamento climatico: vanno valutati anche i livelli di inquinamento, lo stato della biodiversità e degli ecosistemi e la disponibilità di risorse naturali. Le altre novità e le date della transizione sono in ISO 14001:2026: cosa cambia e la scadenza del 30 aprile 2029.
E la valutazione va documentata anche quando la conclusione è che una condizione non è rilevante per l'azienda. È la differenza operativa più importante. Un'analisi che elenca solo le condizioni rilevanti e tace sulle altre non dimostra di averle valutate: dimostra solo di averle ignorate.
Il metodo in cinque passi
1. Elenca i fattori esterni
Normativi, economici, di mercato, territoriali, tecnologici. Per ognuno la domanda è la stessa: cosa succede fuori dall'azienda che può incidere sulle sue prestazioni ambientali? Una nuova normativa sui rifiuti, una zona industriale in espansione, un committente che chiede dati ambientali sui prodotti.
2. Elenca i fattori interni
Processi, impianti, competenze, risorse economiche, cultura aziendale. Un impianto datato, un turnover elevato fra chi gestisce gli adempimenti, una direzione poco coinvolta: sono tutti fattori di contesto, anche se non hanno un nome ambientale.
3. Valuta le condizioni ambientali, nelle due direzioni
È il passaggio nuovo. Per ciascuna delle quattro condizioni indicate dalla norma — clima, inquinamento, biodiversità, risorse naturali — rispondi a due domande: come incide sull'azienda, e come l'azienda incide su di essa. Poi decidi se è rilevante e scrivi il perché.
4. Identifica le parti interessate e le loro aspettative
Autorità, clienti, vicini, lavoratori, fornitori, banche. Per ognuna: cosa si aspetta, e se quella aspettativa è diventata un obbligo. Una prescrizione autorizzativa è un obbligo di conformità; la richiesta di un cliente lo diventa quando è scritta nel contratto.
5. Collega tutto a rischi, opportunità e azioni
L'analisi del contesto non è un documento da archiviare: è l'origine dei rischi e delle opportunità del sistema. Ogni condizione rilevante deve portare a qualcosa — un rischio da trattare, un'opportunità da cogliere, un obiettivo, un controllo. Il metodo per farlo è quello descritto nella guida all'analisi dei rischi aziendali.
Esempio compilato
Un'azienda di produzione con una ventina di addetti, sede in un'area industriale, con consumi d'acqua di processo, emissioni in atmosfera e produzione di rifiuti. È un esempio da usare come traccia, non da copiare: le conclusioni dipendono sempre dalla situazione reale.
| Condizione | Come incide sull'azienda | Come l'azienda incide | Rilevante | Motivazione e azione |
|---|---|---|---|---|
| Cambiamento climatico | Eventi meteo estremi, ondate di calore, rischio allagamento | Consumi energetici ed emissioni | Sì | Aggiornare il piano di emergenza; obiettivo di riduzione dei consumi energetici |
| Inquinamento | Nessun effetto diretto significativo | Emissioni in atmosfera, scarichi idrici | Sì | Monitoraggio delle emissioni e verifica periodica degli scarichi |
| Biodiversità ed ecosistemi | Nessun effetto | Nessun effetto significativo: area già urbanizzata | No | Verificata l'assenza di aree tutelate nelle vicinanze. Da riesaminare se cambia la sede o l'attività |
| Risorse naturali | Aumento del costo e possibile scarsità d'acqua ed energia | Consumo d'acqua di processo | Sì | Obiettivo di riduzione del consumo d'acqua; valutazione del recupero |
La riga sulla biodiversità è quella che conta di più in audit. La conclusione è «non rilevante», ma è motivata, verificata e con una condizione di riesame. È esattamente ciò che la norma chiede.
| Parte interessata | Esigenze e aspettative | Diventa obbligo? |
|---|---|---|
| Autorità di controllo | Rispetto delle autorizzazioni e delle prescrizioni | Sì, per legge |
| Clienti | Certificazione, dati ambientali sui prodotti | Solo se previsto dal contratto |
| Comunità vicina | Rumore, odori, traffico di mezzi | Da valutare caso per caso |
| Lavoratori | Ambiente di lavoro salubre, formazione | In parte, per legge |
| Banche e finanziatori | Informazioni sulla sostenibilità | Solo se richiesto formalmente |
Per il formato della tabella di valutazione puoi riprendere l'impostazione della nostra matrice dei rischi aziendali con esempio compilato: la logica di significatività è la stessa.
Il test più semplice per la tua analisi. Prendi ciascuna delle quattro condizioni ambientali indicate dalla norma e cercala nel tuo documento. Se una non compare, anche solo per dire che non è rilevante, l'analisi non è ancora conforme alla nuova edizione.
Gli errori più frequenti
Scrivere solo le condizioni rilevanti. È l'errore tipico della transizione: chi aveva un'analisi conforme alla 2015 aggiunge il cambiamento climatico e si ferma. Mancano le altre condizioni e manca la motivazione della loro esclusione.
Riciclare l'analisi della ISO 9001. In un sistema integrato è giusto avere un unico documento, ma la parte ambientale deve esserci davvero. Un contesto che parla solo di mercato e concorrenza non regge in un audit ambientale.
Restare nel generico. «Contesto normativo in evoluzione» non dice niente. «Entrata in vigore del nuovo sistema di tracciabilità dei rifiuti, che ci riguarda come produttori di rifiuti pericolosi» dice cosa fare.
Farla una volta e non toccarla più. Il contesto cambia: nuove norme, nuovi clienti, nuovi impianti. Un'analisi ferma da tre anni è il segnale più evidente di un sistema non vissuto.
Non collegarla al resto del sistema. Se le condizioni rilevanti non si ritrovano poi negli aspetti ambientali, nei rischi e negli obiettivi, l'analisi è un documento isolato scritto per l'auditor.
Quando va aggiornata
Almeno una volta l'anno, in occasione del riesame della direzione, e ogni volta che cambia qualcosa di rilevante: una nuova sede, un nuovo processo, una nuova norma applicabile, un evento ambientale che ha coinvolto l'azienda. Non serve riscriverla: basta rileggerla, aggiornare quello che è cambiato e datare la revisione.
Domande frequenti
Cos'è l'analisi del contesto nella ISO 14001?
È la valutazione dei fattori interni ed esterni e delle parti interessate che incidono sul sistema di gestione ambientale. È il punto di partenza da cui derivano aspetti ambientali, rischi, opportunità e obiettivi.
Cosa cambia con la ISO 14001:2026?
Si amplia il perimetro delle condizioni ambientali da valutare: oltre al cambiamento climatico, inquinamento, biodiversità ed ecosistemi e disponibilità di risorse naturali. E la valutazione va documentata anche per le condizioni ritenute non rilevanti.
Serve un documento specifico?
Nella pratica sì. È l'unico modo per dimostrare in audit di aver valutato tutte le condizioni richieste, e con l'edizione 2026 la documentazione della valutazione è parte del requisito.
Posso usare la stessa analisi del contesto della ISO 9001?
In un sistema integrato conviene avere un unico documento, a condizione che contenga una sezione ambientale specifica con le quattro condizioni valutate. Ne parliamo nella guida su come strutturare un Sistema di Gestione Integrato.
Quanto spesso va aggiornata?
Almeno annualmente in occasione del riesame della direzione, e ogni volta che intervengono cambiamenti significativi nell'azienda o nel suo contesto.
Vuoi una verifica della tua analisi del contesto?
Se la tua azienda è certificata ISO 14001 e sta preparando la transizione, l'analisi del contesto è il primo documento da rivedere. Una lettura esterna richiede poco tempo e ti dice subito cosa manca rispetto alla nuova edizione.
Il coordinamento della conformità ambientale rientra fra le attività dell'incarico HSE. Se invece stai valutando la certificazione da zero, trovi i costi in quanto costa la certificazione ISO 14001 per una PMI.
Contattaci per una verifica di allineamento alla ISO 14001:2026.
Aggiornato a settembre 2026